
Від початку 2026 року гривня продовжувала втрачати в ціні — у вересні середній курс долара наблизився до психологічної позначки у 45 грн, а євро — до 52 грн. Щоб утримувати курс, хоча б у таких межах, Національний банк активно виходить на ринок з інтервенціями і навіть збільшує їх.
Проте постає питання, як довго НБУ зможе без обмежень закривати попит на валюту в нинішніх обсягах, не допускаючи різкої девальвації гривні та забезпечуючи економічну передбачуваність в умовах війни.
Про те, які базові сценарії для валютного ринку готує Нацбанк, наскільки може злетіти курс долара до кінця цього року і що з цього приводу кажуть економічні експерти – у матеріалі UA.News.
Ціна стримування валютного курсу
Для збереження певної курсової стабільності НБУ щомісяця витрачає близько $5 млрд. На додаток, щодня продає ще по $30–40 млн на позабанківському ринку для закупівлі військового обладнання. Загалом від початку року Нацбанк витратив на підтримку курсу гривні понад $35 млрд. Майже стільки ж прямих інтервенцій надійшло на міжбанківський ринок за весь минулий рік.
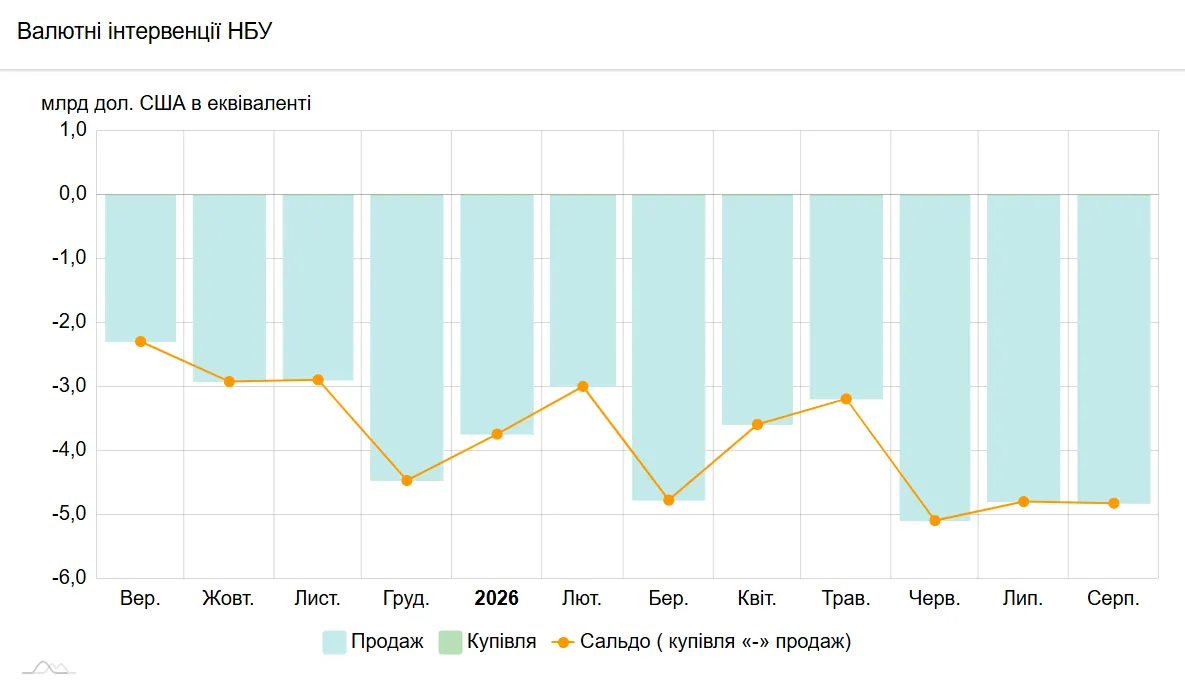
Дані: НБУ
Такою ціною у вигляді інтервенцій Нацбанк підтримує стабільну курсову динаміку та покриває попит на долар, який відчутно зростає. Обсяги торгів на міжбанку у вересні постійно перевищували $300 млн і навіть наближалися до $500 млн. На початку місяця, 3 вересня, зафіксовано максимальний обсяг у понад $555 млн (з них доларів США — $531,13 млн).
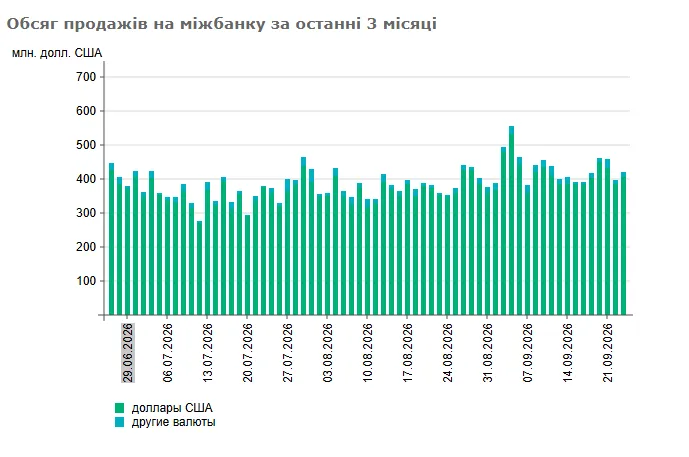
Дані: порталу Мінфін
Масштабні вливання відбуваються попри те, що з жовтня 2023 року Нацбанк відмовився від режиму жорсткого фіксованого курсу і перейшов до режиму керованої гнучкості. Передбачалося, що курс гривні може рухатися залежно від попиту та пропозиції, а НБУ лише згладжуватиме пікові запити ринку. Отже, навіть підвищуючи обсяги валютних інтервенцій, регулятор дозволяє курсу гривні дещо слабшати.
Зараз НБУ вистачає ресурсів для збалансування валютного ринку, але вони не бездонні. Якщо міжнародна допомога скорочуватиметься, продовжувати масштабні інтервенції буде нічим. Динаміку витрат НБУ показує статистика. На початок вересня міжнародні резерви України становили близько $48,7 млрд, що на $2,5 млрд, або 5%, менше, ніж місяцем раніше.
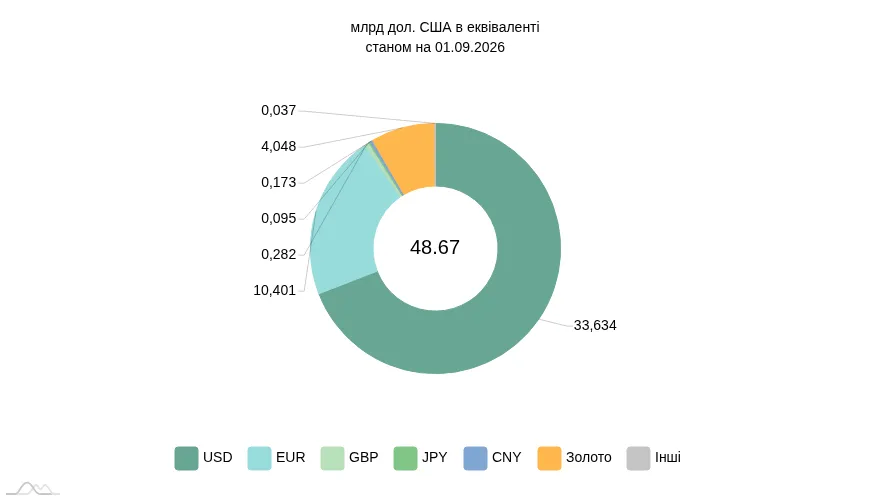
Дані: НБУ
Загалом, на тлі інфляційного тиску з боку цін на нафту та російських ударів по інфраструктурі, Нацбанк демонструє більшу готовність до подальшого послаблення гривні.
Це підтверджують і макроекономічні прогнози уряду щодо курсу долара на рівні 48,3 грн наприкінці 2027 року. Середній курс за весь наступний рік, за оцінками Кабміну, становитиме 47,1 грн за долар. Тож до кінця 2027 року уряд очікує подорожчання американської валюти в Україні приблизно на 3,7 грн.
Ключові фактори, які тиснуть на ринок
Насамперед, масштабні валютні інтервенції, які почали перевищувати вливання за минулий рік, пов’язані із високим торговим дефіцитом України: посилюється тиск з боку імпорту, водночас експорт критично обмежений через закриті порти.
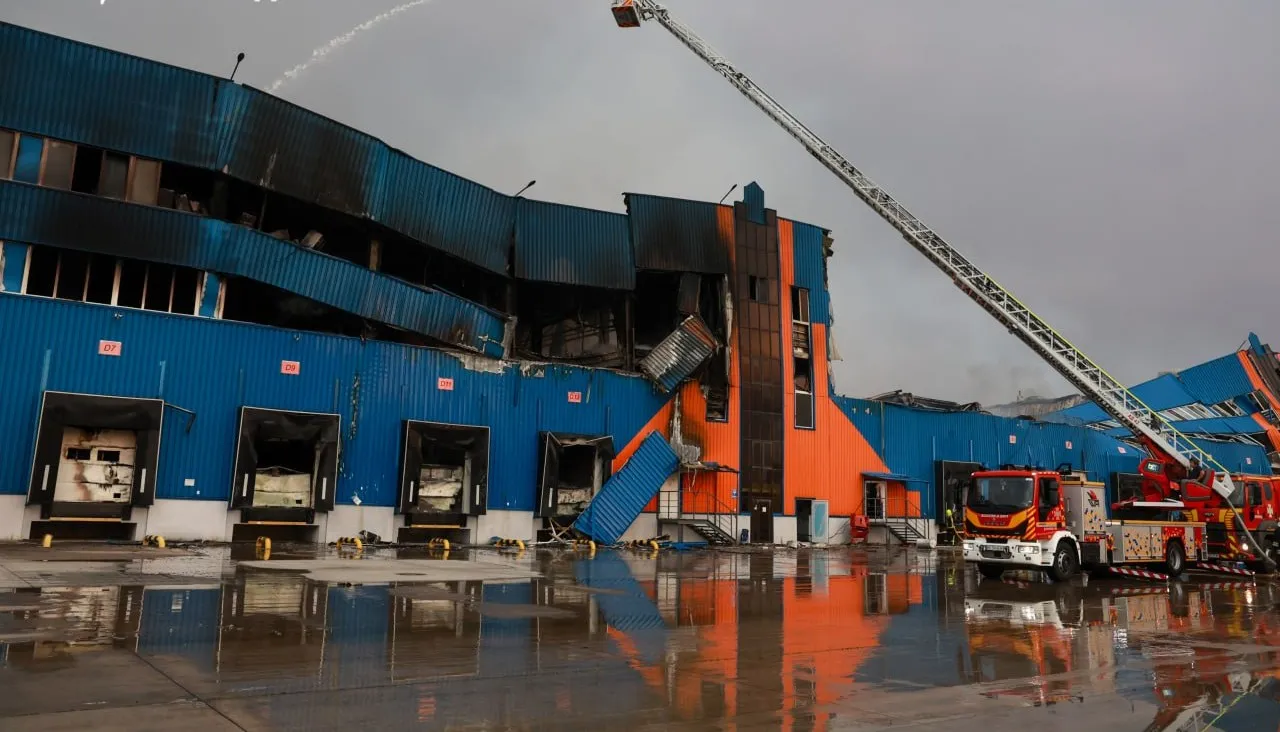
Масовані атаки на виробничі підприємства та склади також скорочують український експорт та надходження валюти. Зокрема, Мінагрополітики прогнозує, що за підсумками року лише експорт сільгосппродукції може скоротитися на 30 млн тонн, що призведе до втрати до $10 млрд виручки.
Внаслідок російських ударів зростають прямі втрати основних фондів та інфраструктури. За оцінками Мінекономіки, станом на вересень 2026 року вони сягнули майже $10 млрд. У таких умовах бізнесу доводиться ще більше витрачати валюту на відновлення пошкоджених та зруйнованих потужностей. Додається зростання витрат на генерацію електроенергії, логістику, страхування та альтернативні маршрути постачання.
На валютний курс також впливає невизначеність щодо міжнародної допомоги для покриття державних видатків. У 2026 році Україна вже залучила $31,3 млрд зовнішнього фінансування. Значна частина коштів надійшла від Євросоюзу та Міжнародного валютного фонду. Проте подальший прогнозований потік коштів може уповільнитися. За даними Центру економічної стратегії, Верховній Раді потрібно ухвалити понад 40 законопроєктів до кінця року, щоб отримати, хоча б частину фінансування для бюджету. Йдеться про отримання лише $14 млрд з необхідних $29,5 млрд. Якщо міжнародної допомоги не буде, то не буде можливості покривати витрати на імпорт, що також буде послаблювати гривню.
Прогнози експертів

Олег Пендзин, виконавчий директор Економічного дискусійного клубу
Яким буде курс долара до кінця року, не скаже ніхто. Якщо Україна й надалі отримуватиме фінансування від міжнародних партнерів, про яке ми неодноразово говорили, то це допоможе утримувати валютний курс на більш-менш прогнозованому рівні. Тоді до кінця року він залишатиметься в межах 45,7-45,6 грн за долар і вище не підніметься.
Якщо ж фінансування не буде і доведеться самостійно покривати валютні ризики та проводити інтервенції, то рахуйте, що буде біда.
Щодо скорочення експорту та можливого подальшого зростання імпорту. Головна проблема в тому, що основні надходження валюти у нас не від експортерів. Основне джерело — макрофінансова допомога від міжнародних партнерів.
Валютних резервів у Національного банку України вистачає. Проблема в іншому — немає чіткого розуміння, за рахунок чого фінансувати соціальні видатки. Якщо виникне ситуація, коли доведеться проводити інтервенцію, то це призведе до того, що курс гривні покотиться. Будемо мати надію, що такої потреби не буде. Поки що залишається чекати й стежити за ситуацією.
Борис Кушнірук, голова експертно-аналітичної ради Українського аналітичного центру
Курс гривні повністю залежить від Національного банку. Повністю. Водночас співвідношення долара та євро у парі може мінятися на світових ринках, тому у нас можуть бути коливання. Тобто, у нас курс гривні прив’язаний до долара, по суті, Нацбанк контролює цю пару. А потім, якщо міняється євро до долара, то євро може подорожчати або подешевшати залежно від того, що відбувається на світових ринках.
Якщо говорити саме про долар, то він повністю залежить від Національного банку та його валютних інтервенцій. Тому головне питання — що саме НБУ планує робити з курсом.
Я неодноразово, фактично з 2022 року, наголошував: якщо курс залежить від Національного банку, то він повинен його декларувати і змінювати прозоро. Не розповідати про якийсь ринок,якого не існує априорі в умовах, коли ми на 50% імпортуємо більше, ніж експортуємо. Відповідно, курс залежить тільки від того, які інтервенції буде робити Нацбанк.
Інтервенції долара, знову ж таки, відображають непрозорість дій Нацбанку. Я не дискутую про те, яким саме має бути курс. Я кажу про саму філософію валютної політики. Якщо Національний банк заздалегідь каже, що протягом року гривня девальвує — умовно на 6%. Тоді українці, знаючи, що за рік гривня зміниться, наприклад, на 6%, можуть оцінити, наскільки вигідно зберігати кошти в національній валюті. Якщо депозит приносить 10% річних, а очікувана девальвація становить 6%, то в тебе, очевидно, виграш від того, що ти тримаєш заощадження в гривні.
Але якщо людина не розуміє, що робитиме Нацбанк і наскільки гривня може знецінитися, що вона робить? Вона піде купувати іноземну валюту. За прозорої та прогнозованої валютної політики курс може змінюватися значно менше. Відповідно, зменшуватиметься і попит на валюту. Тому питання передусім до політики самого Національного банку.
Крім того, є проблема зі зростаючим розривом між експортом та імпортом. А він, на жаль, зростає у негативну фазу дедалі більше. Суб’єктивно, зростає потреба в іноземній валюті. Тобто, є об’єктивний фактор, що викликаний війною та зростанням негативного сальдо, але є і непрозорі дії Нацбанку, які провокують попит на іноземну валюту.
Якщо курс повністю залежить від Нацбанку, то розмова про якийсь ринок є абсурдною. Половина всієї валюти на ринку — це валюта, яку продає Нацбанк. То яка мова про ринковий курс? Навіть в уряді не знають, що буде НБУ робити з курсом. Вже не кажучи про бізнес і населення. Тому і бізнес, і населення змушені купувати валюту, не розуміючи дій Нацбанку.
Я не очікую на цей час якихось різких коливань валютного курсу. Але змушений констатувати, що саме дії Нацбанку стимулюють додатковий попит на іноземну валюту. Ми фактично спалюємо золотовалютні резерви саме внаслідок дій Нацбанку.


